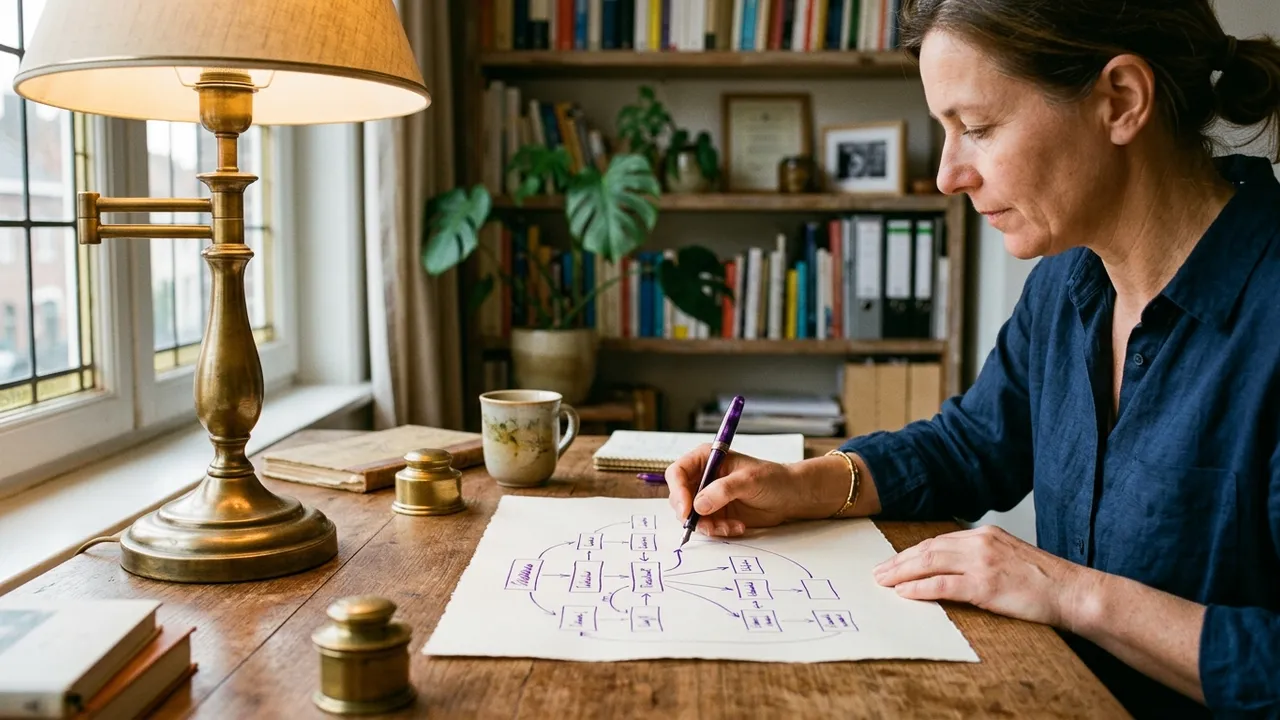
Un owner buy-out (OBO) est une opération où le dirigeant-actionnaire vend une partie de ses actions à une holding dont il reste lui-même actionnaire, aux côtés d'un fonds. Il encaisse une partie de la valeur qu'il a construite, diversifie son patrimoine et garde la direction. Depuis 2026, le prix de l'opération ne se lit plus sans sa fiscalité.
Qu'est-ce qu'un OBO, en une phrase ?
Une vente à soi-même, financée par d'autres. Le dirigeant crée ou utilise une holding, y apporte une partie de ses actions, fait entrer un fonds au capital de cette holding, et la holding lui rachète une autre partie de ses actions avec l'argent du fonds et, souvent, d'une banque.
À la fin, il a de l'argent sur son compte personnel et reste actionnaire de référence, à travers la holding. Le fonds, lui, détient une minorité de la holding et attend sa sortie.
Les cinq étapes :
- Holding : le dirigeant en crée une ou utilise une holding existante.
- Apport : il y apporte une partie de ses actions.
- Financement : un fonds entre au capital de la holding, une banque peut lui prêter.
- Rachat : la holding rachète au dirigeant une autre partie de ses actions.
- Résultat : le dirigeant encaisse un prix et garde le contrôle via la holding.
La thèse : un OBO est devenu une décision fiscale avant d'être financière
Pendant longtemps, l'OBO s'est vendu comme un outil patrimonial simple. Le dirigeant encaissait un prix, la plus-value sur actions d'un particulier n'était en principe pas taxée, et l'administration n'intervenait que si l'opération sortait de la gestion normale d'un patrimoine privé.
Ce temps est fini. La loi introduisant une taxe sur les plus-values des actifs financiers, adoptée par la Chambre le 3 avril 2026 et publiée au Moniteur belge le 21 avril 2026, s'applique depuis le 1er janvier 2026. Elle contient un régime prioritaire pour les plus-values « internes » : quand vous vendez des actions à une société que vous contrôlez, directement ou indirectement, seul ou avec votre conjoint, vos descendants, ascendants et collatéraux jusqu'au deuxième degré, la plus-value est taxée à 33 %. Sans exonération annuelle. L'analyse de RSM Belgium détaille la mécanique.
Un OBO classique, où le dirigeant garde la majorité de la holding, coche exactement ces conditions.
Comparez avec les deux autres régimes de la même loi :
| Régime (loi de 2026) | Taux | Exonération | Qui est visé |
|---|---|---|---|
| Plus-value interne | 33 % | Aucune | Cession à une société contrôlée par le vendeur ou sa famille proche |
| Participation importante (au moins 20 %) | 0 % jusqu'à 1 M€, puis 1,25 % à 10 % par tranches | 1 M€ par période de cinq ans | Cession d'une participation d'au moins 20 % à un tiers |
| Régime général | 10 % | 10 000 € par an, indexés | Autres actifs financiers |
En pourcentage, l'écart est brutal. Sur une même plus-value de 300 000 €, un dirigeant qui vend à un acquéreur indépendant ne paie rien s'il reste sous le seuil de 1 M€ ; s'il vend à une holding qu'il contrôle avec sa fille, il paie 99 000 €. L'exemple vient d'un article de Thierry Litannie publié sur le blog de l'ordre des experts-comptables (OECCBB) : prix de 2 000 000 €, valeur de référence au 31.12.2025 de 1 700 000 €.
L'objection sérieuse : seule la plus-value après 2025 est taxée
L'objection tient, et elle change le calcul. La loi ne taxe pas toute la valeur accumulée depuis la création de l'entreprise. Pour les actions détenues avant le 1er janvier 2026, la valeur de référence est celle du 31 décembre 2025. Seul ce qui dépasse cette valeur est imposable.
Pour une société non cotée, RSM précise que cette valeur de référence peut reposer sur la plus élevée de plusieurs valeurs, dont une transaction ou une augmentation de capital à des conditions de marché en 2025, ou une évaluation indépendante par un réviseur ou un expert-comptable réalisée avant la fin de 2027. Un coût d'acquisition historique plus élevé reste utilisable jusqu'au 31 décembre 2030.
Conséquence pratique : un OBO conclu en 2026 ou 2027 à un prix proche de la valeur de référence ne dégage presque pas de plus-value taxable. Le 33 % ne mord que sur l'écart.
Côté dirigeant, j'en retiens une chose : la valeur de référence est devenue la pièce la plus importante du dossier. Elle se documente maintenant, pas le jour de la vente.
La nuance : le contrôle de la holding décide du régime
Le régime de 33 % suppose que le vendeur participe au contrôle de la société acheteuse, au sens de l'article 1:14 du Code des sociétés et des associations. Si la holding est contrôlée par quelqu'un d'autre, la cession sort en principe de ce régime.
C'est là que l'arrivée du fonds devient un sujet fiscal, et plus seulement financier. Dans un OBO où le fonds reste minoritaire, ce qui est la norme pour les PME, le dirigeant contrôle la holding : régime interne. Dans une opération où le fonds prend la majorité, la logique se rapproche d'une vente à un tiers. Entre les deux, les pactes de vote, les droits de veto et les options d'achat brouillent la frontière.
Je n'ai pas de réponse générale à donner ici, et je me méfie de ceux qui en ont une. Avant 2026, le Service des décisions anticipées (SDA) examinait ce type d'opérations au cas par cas et acceptait souvent celles qui avaient des motifs non fiscaux : transmission progressive, diversification, MBO. L'article de l'OECCBB estime que la loi de 2026 supprime cette nuance par un taux fixe. Une décision anticipée reste le moyen de sécuriser un montage particulier.
Pourquoi un dirigeant y recourt-il malgré tout ?
Parce que les raisons de fond n'ont pas changé. Elles ont seulement un prix fiscal à mettre en face.
Les profils pour qui un OBO a du sens :
- le fondateur dont l'essentiel du patrimoine est concentré dans une seule société, et qui veut en mettre une partie à l'abri d'un mauvais exercice ;
- le dirigeant qui doit racheter un associé sortant, sans que l'entreprise en supporte seule le coût ;
- celui qui prépare une transmission à ses cadres ou à sa famille en plusieurs étapes, et veut un actionnaire professionnel pour l'étape intermédiaire ;
- le dirigeant qui a aussi besoin de financer un projet dans l'entreprise, et veut traiter les deux dans la même opération.
Ce dernier cas mérite une précision. Dans un OBO, la liquidité et le financement sont deux choses distinctes, et c'est le point le plus souvent mal compris. La liquidité est le prix payé au dirigeant pour ses actions : elle va dans son patrimoine personnel. Le financement est l'argent injecté dans l'entreprise pour ses projets : il faut le prévoir à part, par une augmentation de capital ou un prêt à la société d'exploitation.
ORSA (ex-Investsud) décrit une intervention qui combine les deux : il rachète une partie des parts du dirigeant, entre au capital et investit dans l'entreprise elle-même. Son ticket publié est de 500 000 € à 2,5 M€, relevé le 15.10.2026.
Un montage chiffré, et ce qu'il coûte
Exemple construit pour l'illustration, pas tiré d'un dossier réel. Une PME vaut 4 M€, valeur documentée au 31.12.2025. Le dirigeant en détient 100 %.
| Étape | Montant | Effet pour le dirigeant |
|---|---|---|
| Apport de 60 % des actions à la holding | 2 400 000 € en actions | Il détient le capital correspondant de la holding |
| Le fonds entre au capital de la holding | 800 000 € | Le fonds détient 25 % de la holding (800 000 sur 3 200 000 €) |
| Prêt bancaire à la holding | 800 000 € | Remboursé par les dividendes de la PME |
| La holding rachète 40 % des actions au dirigeant | 1 600 000 € | Liquidité versée sur son compte personnel |
| Plus-value taxable si le prix égale la valeur de référence | 0 € | Pas de taxe interne, faute de plus-value après 2025 |
| Même opération à 4,4 M€ de valorisation | Plus-value de 160 000 € sur les 40 % vendus | Taxe interne de 52 800 € (33 %) |
En pourcentage, cela donne : le dirigeant garde 75 % de la holding, qui détient 100 % de la PME, et il a encaissé 1,6 M€. La holding doit rembourser 800 000 € ; sur sept ans (hypothèse de l'exemple), environ 114 000 € de capital par an, avant intérêts, qui sortent de la PME en dividendes.
Les dividendes qui remontent à la holding restent soumis aux règles de distribution du CSA : dans une SRL, actif net positif et capacité à payer ses dettes pendant au moins douze mois (art. 5:142 et 5:143). Un OBO trop endetté prive la PME de ses moyens d'investir.
L'arrivée du fonds change la gouvernance
Le dirigeant garde la direction, mais il partage désormais certaines décisions avec un actionnaire professionnel. Budget, investissements au-delà d'un seuil, dividendes, entrée d'un nouvel associé : la convention d'actionnaires fixe qui décide quoi.
Elle fixe aussi la suite, et c'est là que se joue le prix réel de l'OBO. Rachat des actions du fonds par le dirigeant, transmission aux cadres, vente à un tiers : chaque scénario de sortie a un prix et un calendrier écrits à la signature. Un fonds fermé a une échéance ; un fonds evergreen comme ORSA n'impose pas d'horizon de sortie, ce qui laisse plus de liberté. La différence est expliquée dans fonds evergreen ou fonds fermé, et appliquée à un dirigeant proche de la retraite dans cet article sur la retraite dans quatre ans.
La fiscalité est fédérale : le 33 % vaut à Liège comme à Bruxelles ou à Gand. Le financement, lui, est régional. En Wallonie, ORSA et les invests provinciaux interviennent en capital ; à Bruxelles, finance&invest.brussels publie jusqu'à 5 M€ en co-investissement ; en Flandre, PMV finance l'achat d'actions à partir de 700 000 €.
Les erreurs que je vois revenir :
- confondre le prix encaissé avec un financement de l'entreprise ;
- endetter la holding au point de bloquer les investissements de la PME ;
- négliger la valorisation, qui fixe aussi le prix des opérations suivantes et, désormais, la base taxable ;
- structurer avant d'avoir parlé à un conseiller fiscal.
Comparateur
Comparez les fonds d'investissement côte à côte.
Comparer maintenant →
Questions fréquentes

Cédric a passé huit ans, de 2009 à 2017, dans le service crédits entreprises d'une banque belge à Namur, du côté où l'on refuse les dossiers et où l'on rédige les covenants. Il a ensuite été contrôleur de gestion d'une PME industrielle du Hainaut au moment où un invest provincial est entré à son capital. Installé à Gembloux, il relit chaque mois les conditions publiées par les fonds et les invests wallons et bruxellois.