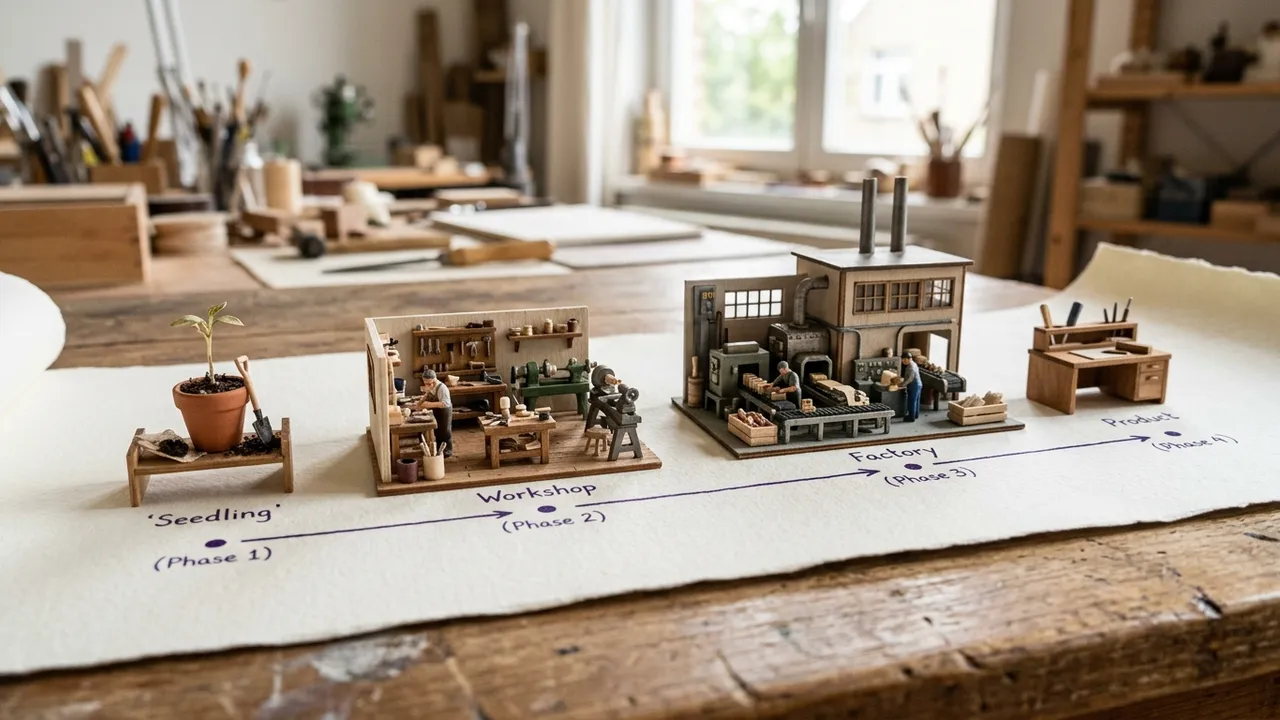
Le private equity, c'est l'investissement en fonds propres dans des sociétés non cotées. Il se découpe selon le stade de l'entreprise : amorçage pour un projet, capital-risque pour une jeune société innovante, capital-développement pour une PME rentable qui grandit, capital-transmission quand l'actionnaire change.
Qu'est-ce que le private equity ?
C'est le nom générique. Un fonds de private equity achète des actions d'une société qui n'est pas en bourse, puis les revend des années plus tard. Gimv, investisseur belge, Noshaq, l'invest liégeois, et Theodorus, fonds d'amorçage lié à l'ULB, font tous du private equity. Ils ne financent pas la même entreprise.
Quel fonds pour quel stade d'entreprise ?
| Stade | Entreprise visée | Risque pour le fonds | Ce que le fonds regarde d'abord | Que faire |
|---|---|---|---|---|
| Amorçage (seed) | Projet ou spin-off, produit en développement | Très élevé | Équipe, technologie, propriété intellectuelle | Viser un fonds d'amorçage (Theodorus : premier ticket 250 000 €) |
| Capital-risque | Jeune société innovante, premiers revenus | Élevé | Traction, marché, capacité à lever les tours suivants | Préparer plusieurs tours, pas un seul |
| Capital-développement | PME rentable qui finance une étape | Modéré | Rentabilité, plan d'investissement, management | Monter le dossier avec la banque (ORSA : 500 000 € à 2,5 M€) |
| Capital-transmission | Entreprise qui change d'actionnaire | Modéré, dette comprise | Flux de trésorerie, capacité à rembourser la dette d'acquisition | Construire la holding de reprise avant de frapper à la porte |
Les fonds se spécialisent sur un ou deux stades. Un fonds d'amorçage universitaire n'étudiera pas la reprise d'une PME de construction. Un fonds de transmission ne financera pas une biotech en préclinique.
Quelle différence entre capital-risque et capital-développement ?
La rentabilité. Le capital-risque finance une société qui brûle de la trésorerie, le capital-développement une société qui en génère déjà.
Le fonds de capital-risque sait qu'une partie de ses participations échouera. Il compense par celles qui réussissent fortement. Pour le fondateur, cela se traduit de deux façons :
- une part de capital significative, avec des droits de protection (actions de préférence, anti-dilution) ;
- une trajectoire attendue : nouvelles levées, puis revente.
Le capital-développement entre en minoritaire dans une PME qui fonctionne et veut franchir un cap : nouvelle ligne de production, acquisition, export. Ses fonds propres renforcent le bilan, ce qui permet à la banque de prêter davantage. J'ai vu ce mécanisme de l'intérieur, au service crédits d'une banque namuroise entre 2009 et 2017 : un dossier refusé repassait en comité quelques mois plus tard, une fois le fonds entré au capital.
Qui intervient avant les fonds ?
Les business angels, le plus souvent. Ils investissent leur propre argent, plus tôt et pour des montants plus petits que les fonds. Au sens large, ils font partie du private equity. Dans les faits, leur tour précède souvent celui d'un fonds d'amorçage comme Theodorus, et ils signent avec lui la convention d'actionnaires suivante.
Un piège que j'ai vu plus d'une fois en relisant des conventions : le business angel obtient au premier tour des droits que le fonds arrivé ensuite exige d'aligner sur les siens. Le fondateur, lui, renégocie des clauses qu'il croyait closes. Ce n'est pas illégal, c'est mécanique. Mieux vaut le savoir avant de signer avec le premier investisseur.
Pourquoi le stade change-t-il le contrat ?
Parce que le risque se paie dans les clauses. Un fonds de capital-risque qui accepte de perdre sur une partie de son portefeuille protège ses gagnants par des actions de préférence et une anti-dilution. Un fonds de capital-développement, face à une PME rentable, se contente plus souvent d'un siège au conseil et d'un calendrier de sortie. Même pourcentage, deux conventions très différentes : la page sur la clause anti-dilution et le ratchet détaille ce que coûte la première.
Une PME peut-elle éviter la dilution ?
Oui, avec du quasi-capital. ORSA publie un Smart Bond, prêt subordonné de 5 à 10 ans sans dilution, dont la rémunération dépend en partie de l'EBITDA. Le prêt subordonné se rembourse après les autres dettes. Vous gardez 100 % de vos actions, mais vous payez un taux plus élevé.
Qu'est-ce qui se passe à chaque tour de capital-risque ?
Les tours se succèdent par jalons : amorçage, série A, série B. Chaque tour dilue les actionnaires existants. Un fondateur à 100 % qui cède 20 % en amorçage puis 25 % en série A garde 60 % (100 × 0,8 × 0,75). Sans compter le pool d'options pour les salariés, souvent exigé au passage.
Et le capital-transmission ?
Ici, l'argent ne développe pas l'entreprise. Il paie un vendeur.
Le montage repose le plus souvent sur une holding de reprise qui combine l'apport du repreneur, une dette bancaire et l'apport d'un fonds. Le nom change selon le repreneur : MBO pour les cadres, MBI pour un dirigeant externe, OBO pour le propriétaire lui-même. ORSA cite la reprise et la transmission parmi ses cibles ; Sambrinvest mentionne les PME en transmission de la région de Charleroi.
Wallonie, Bruxelles, Flandre : quatre points à vérifier avant d'écrire
Situez d'abord votre stade dans le tableau. Puis ma liste de contrôle, à cocher sur le site du fonds avant de lui écrire :
- le stade visé correspond-il au vôtre, et pas au stade que vous espérez atteindre ?
- votre besoin tombe-t-il dans le ticket publié ?
- votre siège est-il dans sa zone (province pour un invest, région pour un outil public) ?
- le fonds a-t-il une date de fin qui contraint sa sortie ?
En Wallonie, les invests provinciaux vont de la start-up à la transmission : Noshaq publie « de la start-up à la PME établie », Sambrinvest cite les start-up, les PME en croissance et en transmission. À Bruxelles, finance&invest.brussels intervient jusqu'à 5 M€ pour une PME, en co-investissement. En Flandre, l'outil public est PMV ; je ne l'ai pas relevé. Pour une start-up deep tech, la page financer une biotech détaille le parcours. Pour les autres, le classement des fonds d'investissement pour PME reprend neuf acteurs avec ticket, zone et instruments.
Comparateur
Comparez les fonds d'investissement côte à côte.
Comparer maintenant →
Questions fréquentes

Cédric a passé huit ans, de 2009 à 2017, dans le service crédits entreprises d'une banque belge à Namur, du côté où l'on refuse les dossiers et où l'on rédige les covenants. Il a ensuite été contrôleur de gestion d'une PME industrielle du Hainaut au moment où un invest provincial est entré à son capital. Installé à Gembloux, il relit chaque mois les conditions publiées par les fonds et les invests wallons et bruxellois.